Valorinthe
Detalles técnicos y advertencias
Cuarenta y tres informes auditados en el último año. ¿Por qué las empresas revisan los detalles antes de iniciar un análisis? Porque cada variable técnica puede alterar los resultados y el alcance. El cliente pregunta si el método cubre escenarios extremos: la respuesta es que se expone cada limitación y se recomienda consultar asesoría adicional en caso de situaciones atípicas. Si los datos proporcionados son insuficientes, el informe lo señala de manera explícita. El proceso documenta cada paso, desde la recopilación de información hasta la generación de matrices y el análisis de riesgos. ¿Qué no hace la herramienta? No sustituye auditorías externas ni ofrece recomendaciones personalizadas. Cada caso debe ser interpretado a la luz de su propio contexto, y se aconseja cautela ante cambios imprevistos en el entorno empresarial.
Limitaciones principales y gestión de riesgos en el proceso de análisis
Supuestos y límites técnicos
Cuatro supuestos críticos deben validarse en todo análisis: datos, contexto, límites y
riesgos.
Preguntas habituales sobre el funcionamiento técnico y la adaptabilidad del análisis
Proceso y preguntas frecuentes
Seis pasos clave estructuran el análisis de inversiones de capital. Cada uno responde a una pregunta frecuente de nuestros clientes técnicos.
¿Cómo se recopilan los datos para el informe? El cliente facilita la información básica,
que nuestro equipo revisa antes de incluir en la matriz comparativa. Se documenta toda
fuente utilizada.
¿Qué metodología se emplea para comparar alternativas? Usamos matrices como el Valor Actual Neto y el Flujo de Caja Descontado, con supuestos explícitos en cada etapa.
¿Es posible adaptar el análisis a distintos sectores? Sí, los modelos se ajustan según el sector, pero las limitaciones técnicas se mantienen y se detallan en el informe.
Uso responsable y documentación anexa
Advertencias sobre uso, validez documental y necesidad de validación externa
El informe técnico nunca sustituye la asesoría profesional ni la auditoría externa.
¿El análisis puede utilizarse como prueba documental en auditorías? Sí, siempre que se
incluya junto a informes profesionales y se respete el alcance técnico declarado.
¿Qué documentación se entrega junto al informe? Incluye anexos, fuentes, matrices y advertencias específicas para cada caso.
Ejemplos visuales de informes técnicos y revisiones
Comparativa gráfica de inversión empresarial
Informe técnico mostrando comparativa entre diferentes alternativas de gasto en activos,
usando matrices y gráficos visuales claros para la toma de decisiones empresariales.
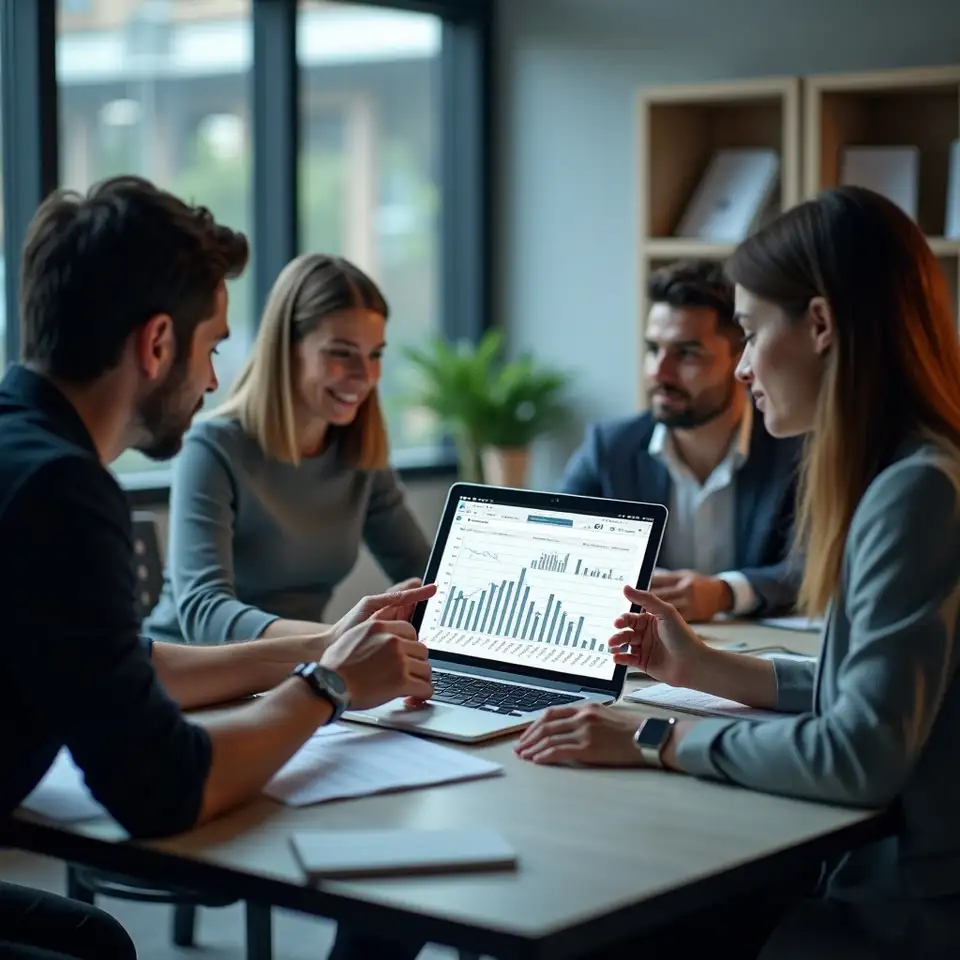
Revisión técnica y validación de datos
Grupo de profesionales en reunión revisando supuestos técnicos, limitaciones y fuentes documentales antes de elaborar el informe de análisis de capital.
Informe técnico con anexos detallados
Documento impreso de análisis de inversiones mostrando matrices comparativas, anexos y
advertencias sobre límites técnicos para consulta de empresas y auditores.
Fases del análisis técnico
Presentación y explicación de resultados
El informe final incluye gráficos, tablas y advertencias claras sobre los límites del análisis. No se ofrecen predicciones ni recomendaciones vinculantes.
¿Necesitas aclarar un proceso técnico concreto? Contacta para recibir información adicional sobre supuestos, límites o ejemplos sectoriales. Resolvemos dudas específicas en horario laboral.
Advertencias y condiciones del análisis
Cincuenta empresas han solicitado informes en los últimos doce meses. ¿Por qué analizar
cada caso de forma independiente? Porque la variabilidad de los datos y del contexto
puede cambiar el alcance y utilidad del análisis. No existen soluciones universales.
- Las matrices utilizadas permiten comparar opciones, pero no garantizan que la mejor alternativa pasada lo sea en el futuro. Cada decisión debe basarse en la situación concreta de la empresa.
- La documentación entregada permite auditar el proceso, facilitando revisiones internas y externas para asegurar la trazabilidad de cada decisión.
Los resultados de cada informe dependen de la calidad de los datos recibidos y de la estabilidad del entorno económico. No se pueden extrapolar conclusiones a situaciones distintas sin validar los supuestos.
El informe incluye advertencias sobre la necesidad de auditorías externas en casos
complejos o cuando existan dudas sobre los datos base.
¿En qué casos no se recomienda usar solo este análisis? Cuando la inversión tiene un impacto crítico, se recomienda acudir a un experto para revisar los resultados y supuestos utilizados.